

晶片製造鏈2H26確定續漲 IC設計業「議價談判」不間斷
- 劉憲杰/台北
-

在半導體供應鏈業者陸續開啟法說會之後,晶片供應端的漲價循環在2026年下半,幾已確定將會延續。據研究機構及相關晶片業人士評估,除了先進製程漲幅顯著,成熟製程漲價也未減弱,12吋製程已有不少供應商在第3季啟動漲價,8吋製程更因逼近9成的稼動率。外界普遍認為,在上半年漲價之後,下半年恐再漲一波。
封測代工(OSAT)端的漲價頻率,更是比晶圓代工頻繁許多,不少IC設計業者都大喊吃不消。
不少IC設計業者在公開法說會上直言,現已感受到跟2021年一樣的供應緊缺壓力了。但是,與2021年晶片荒不同,這波漲價並非終端需求回升所致,而是AI相關訂單排擠與大廠減產、轉產下的結構性供給緊縮,導致半導體供應鏈不分前段、後段,都同步跟進調漲。
以目前市場氛圍,下半年供應端繼續漲價,已成業界默認的既成事實。
台系網通IC設計大廠瑞昱表示,現在在成本端有三重壓力,包括記憶體、載板、成熟製程,都處於供需緊缺且持續漲價的情況。譜瑞也提到後段封測代工漲幅最為顯著,且不少供應商已經多次調價,現在的情況已經不可能自行吸收成本,一定得適度將成本壓力轉嫁給客戶與終端市場,如此才能支撐住毛利率的表現。
多數IC設計業者認為,現在幾乎所有的產品都會受到影響,只是調價幅度各自不同,時間點也可能不太一樣,需要跟不同的客戶針對各產品採逐案協商。
每一家IC設計業者的談判策略也略有不同,大方向就是和記憶體有關的產品優先調漲,其次就是看需求的緊缺程度,客戶愈急著要貨,就愈有漲價空間。
台系電源管理晶片(PMIC)業者致新就坦言,「漲價談判」可能在整個下半年都會持續進行。
一方面是要說服每個客戶本來就很花時間,另一方面,則是要因應隨時可能又漲價的上游供應商,有時候剛和客戶談完價格沒多久,上游供應商馬上又漲價,那就又得繼續和客戶周旋,但為了要儘可能維持既有的毛利率水準,也只能多花點心力在價格談判上。
值得強調的是,多數IC設計廠商直言,轉嫁成本終究只是維持毛利率的手段,而非提升獲利的做法。
就現實層面來說,客戶也是看到現在上游供應端漲價動作不斷,而且晶片的供給真的非常吃緊,才會變得比較願意接受成本轉嫁,否則原本是連一點談判空間都不會有的。在這樣的情況下,IC設計業者不太可能能夠藉此爭取超額的獲利。
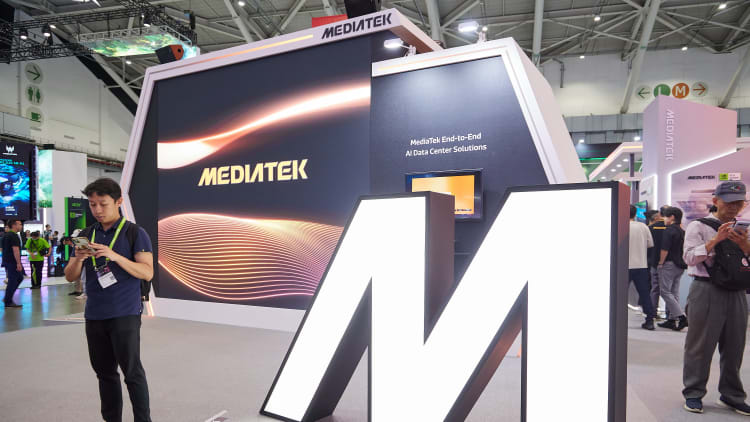
台系IC設計龍頭聯發科就直接定調,現在的漲價是「轉嫁」但不加價,目的是成本轉嫁、維持毛利率而非提升獲利,且各事業群調幅相當公平一致。
整體來看,無論是先進還是成熟製程,還是前段晶圓代工和後段封測,晶片的議價權正從買方轉向賣方,議價談判不間斷將是下半年的常態,在漲勢可能延伸至2027年的預期下,IC設計業者的毛利守衛戰,可能才剛進入中場。
責任編輯:何致中
- 供需缺口達3成 晶豪科不只4Q26、2027將延續漲價動能
- 力積電成熟製程連兩年漲價 2027再漲上看2成、LTA優先保產能
- PCB材料大缺貨難舒緩 供應鏈擴產能見度直達2029後
- 電子書閱讀器漲價陰霾漸散 元太、振曜衝刺4Q旺季
- 蘋果、Tesla點名中國記憶體喊降價 長鑫存儲製程、供貨受限短期難壓漲勢
- 記憶體漲價吃不消 三星傳砍OLED Galaxy A出貨目標17%
- 久正轉型解決方案商 需求上升、協商漲價助營運
- Sony PS6售價恐破1,000美元 RAM與SSD成本狂飆
- AI記憶體需求續燒不退 韓系雙雄2027年吞下定心丸?
- 品牌拉貨動能不足 IT面板喊漲受阻
- AI紅利推動產業結構性轉變 記憶體台廠從低谷轉型重生
- 台積電說明價格調整 證實代理式AI帶飛CPU需求
- 平價電視利潤遭「晶片通膨」吞噬 三星樂金轉攻高階保獲利
- Elon Musk開罵記憶體太貴 市場反轉的信號到了?
- 買賣雙方各有拉鋸 LCD電視面板4Q26價格難強漲
- 消費電子降價循環戛然而止 雲端AI狂吸資源、非AI半導體陷長夜
- 蘋果推出第四代Apple TV 4K 搭載A19晶片、售價調漲5成
- 建滔積層板年內八度喊漲 2116以下薄布板料、PP調漲15%
- AI產能排擠拉長電容、電阻交期 台廠醞釀下一波漲價
- ASML擬全面調漲EUV、DUV零件價10% 傳三星與SK海力士已點頭