

SK集團綁定NVIDIA力壓三星、美光? 記憶體三大原廠2Q26業績皆創高
- 韓青秀/台北
-

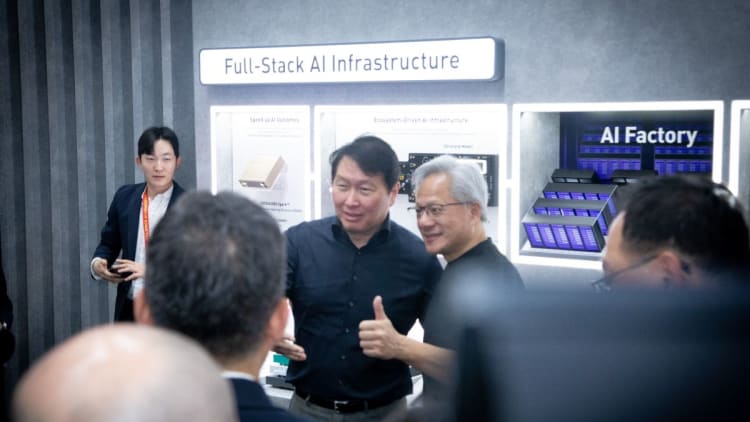
記憶體成為AI發展的戰略性資源,NVIDIA與SK海力士(SK Hynix)聯合宣布簽署多年期技術合作協議,透過雙方互惠採購的策略,成為供應鏈綁定、應用出海口銷售的雙重商業結合。據悉,未來在出貨時程能順利配合下,NVIDIA將優先採購SK海力士的記憶體。
業界人士分析,這意味著,SK海力士將長期穩固NVIDIA的最大高頻寬記憶體(HBM)供應商地位,透過雙方關鍵戰略鎖定,可能進一步對三星電子(Samsung Electronics)、美光(Micron)的未來供貨佔比造成壓力。
據DIGITIMES Research統計,2026年第1季三星電子、SK海力士、美光等三大業者,記憶體事業合計營收達1,149億美元,季增77%,年增超過240%,這也反映2026年初整體記憶體平均銷售單價(ASP)大增,並預期第2季營收可望延續季增情勢,上看1,700億美元,相當於成長近5成。
值得注意的是,通用型記憶體因缺貨漲價大爆發,其中,第1季通用型DRAM的ASP漲幅更高於HBM,三星電子則受惠於DRAM在全球市場位居第一,且通用型產品比重較大,反而成為三大記憶體業者中受益最多的業者。
至於NAND Flash方面,三大業者與鎧俠(Kioxia)、SanDisk等大廠在第1季營收成長受惠於固態硬碟(SSD)需求強勁,DIGITIMES Research預估,第2季三大廠NAND Flash事業營收,將成長逾6成,突破430億美元。
據規劃,三星電子於HBM4開始搶先導入1c製程,SK海力士、美光則維持前代1b、1β製程,至於下一世代HBM4E,三大記憶體業者皆計劃於2027年量產,DRAM裸晶皆採用1c/1γ製程生產。日前NVIDIA執行長黃仁勳表示,三大業者HBM4均已完成驗證,2026年下半將全力支援放量出貨。
不過,從SK海力士與NVIDIA簽署合作協議來看,雙方合作範圍,不僅在於Vera Rubin的AI GPU平台、也包含Vera CPU、RTX Spark PC、以及Jetson Thor機器人運算平台,涵蓋AI算力、邊緣AI(Edge AI),以及實體AI(Physical AI)等整條NVIDIA產品線,讓SK海力士「直接綁定」成為NVIDIA在AI路線圖的共同開發者。
在記憶體嚴重緊缺下,NVIDIA也能成功鎖定SK海力士供貨,符合未來出貨節奏與目標。
除了記憶體供應NVIDIA外,由NVIDIA提供AI工具給SK海力士的雙向模式,有利於SK海力士以正開發晶圓數位分身(digital twins),作為自主製造廠營運的基礎。團隊可利用場景優化技術,以及NVIDIA Omniverse函式庫與 OpenUSD管線,建立3D工廠場景,以視覺化、模擬及優化複雜的半導體製造環境。
業界人士解讀,雖然三星重回記憶體龍頭的寶座,但以兩大集團的產業布局來看,SK集團旗下的SK Telecom(SKT)近年已轉型至AI基礎建設,目前Sk Telecom與Naver已躍居南韓前兩大AI資料中心的要角,這讓SK集團與NVIDIA的戰略性合作更具全面性,從次世代記憶體發展將延伸至AI工廠、資料中心布建商機。
責任編輯:何致中
- PC用SSD 2Q26暴漲6成 AI排擠產能推升大宗價格連漲5季
- 長江存儲致態鎖定SSD空窗期 睽違4年捲土重返南韓市場
- 高階玻纖布持續供不應求 Low CTE、Low Dk2看缺至2027
- AI需求升溫華新科B/B值衝1.2 6月調漲電阻、部分電容
- AI電源擴大採用牛角型電容 金山電卡位日廠外溢訂單
- 上海貝嶺類比IC漲價最高幅度達30% 成本壓力與需求回溫推升
- AI推升記憶體成本 三星新一代平價手機不再平價
- 晶片通膨看全球AI記憶體熱 上游握定價權、下游承壓配給制
- 三星S26銷量穩健但獲利承壓 2H26靠折疊機、Galaxy AI挹注動能
- 被動元件價格維持高檔 Panasonic傳7月調漲SP-CAP
- 5月黃金週假期難擋AI熱潮 被動元件市況全面回溫
- 代理式AI引爆算力需求 全球算力產業鏈進入「全線短缺」
- TEL強調與台積電夥伴關係不變 半導體製造設備迎漲價空間
- 海思部分晶片傳漲價 AI本土算力升溫拉動半導體元件市場需求
- AI搶光記憶體產能 Tim Cook鬆口:蘋果漲價已不可避免
- 高通Snapdragon C揭示AI PC新戰局 Arm架構下探入門NB市場
- MLCC迎史上最大最長超級週期 AI如何點燃爆發性需求?
- AI搶記憶體、美伊戰火添亂 2026手機出貨量恐現史上最大跌幅
- 記憶體與AI重劃低價PC遊戲規則 高通Snapdragon C折射市場變局
- 晶片通膨重塑手機版圖 蘋果、三星相對受益